Tesorero de una asociación: el año de las cuentas, del primer pago a la asamblea
En Suiza, la junta directiva lleva los libros de la asociación y, casi siempre, se los encarga a un tesorero. Aquí ves qué contabilidad pide la ley, el año del tesorero mes a mes, las cuotas, las cuentas que van a la asamblea, el cierre del año y lo que dice el impuesto federal.
Solo para quien vive en Suiza.Informativo. Esta guía sigue la ley y las normas suizas. Puede tener errores o estar desactualizada: comprueba siempre las fuentes oficiales y, si tienes dudas, pide ayuda a un servicio oficial. No es asesoramiento financiero, fiscal ni jurídico; para costes y funciones de tu banca online, vale lo que diga tu banco.
- Qué hace el tesorero
- Qué contabilidad
- El año del tesorero
- Las cuotas
- Las cuentas del año
- El cierre, paso a paso
- ¿Y los impuestos?
- Preguntas
¿Qué hace el tesorero de una asociación?
La ley no habla del tesorero. Dice que la junta directiva lleva los libros de la asociación (art. 69a). En la práctica, la junta encarga esa tarea a una persona: el tesorero o la tesorera. Lo que esa persona hace, y hasta dónde puede pagar sola, lo dicen los estatutos y la junta.
Art. 69aLa junta directiva lleva los libros; las reglas de contabilidad del Código de las Obligaciones se aplican por analogíaArt. 957Una asociación que no tiene que inscribirse en el registro mercantil lleva una contabilidad simpleArt. 958fLos libros y los justificantes se guardan diez añosArt. 69bQuién revisa las cuentas, en la mayoría de las asociaciones, lo deciden los estatutos y la asamblea
CobrarCuotas, inscripciones, donativos, subvencionesPagarFacturas, reembolsos, el alquiler de la salaRegistrarCada ingreso y cada gasto, con su justificanteRendir cuentasA la junta durante el año; a la asamblea al final
Dos firmas. Muchas asociaciones piden dos personas para los pagos por encima de un importe. Protege a la asociación y te protege a ti. Si los estatutos no dicen nada, la junta puede decidirlo y escribirlo en el acta.
¿Qué contabilidad tiene que llevar tu asociación?
La mayoría de las asociaciones lleva una contabilidad simple: los ingresos, los gastos y, al final del año, lo que la asociación tiene y lo que debe (art. 957 CO). La contabilidad completa, con balance y cuenta de resultados, solo es obligatoria para quien tiene que inscribirse en el registro mercantil (art. 61). Responde a tres preguntas:
1. Para lograr su fin, ¿la asociación ejerce una actividad comercial, como una tienda, un restaurante o una empresa?
No Sí2. ¿La asociación tiene que hacer revisar sus cuentas por un órgano de revisión? Ocurre cuando, dos años seguidos, supera dos de estos tres límites: 10 millones de francos de balance, 20 millones de ingresos, 50 empleos a tiempo completo (art. 69b).
No Sí3. ¿La actividad principal de la asociación es recoger o distribuir dinero en el extranjero, con fines de beneficencia, religiosos, culturales, educativos o sociales?
No SíBasta una lista de los ingresos y de los gastos, con los justificantes, y lo que la asociación tiene y debe al final del año: banco, caja, deudas (art. 957 CO). Incluso si la asociación está inscrita en el registro mercantil por voluntad propia.
Los principios de una contabilidad ordenada valen igualmente: todo registrado, completo, verificable.
La asociación tiene que inscribirse en el registro mercantil (art. 61) y llevar la contabilidad completa del Código de las Obligaciones, con balance y cuenta de resultados (art. 957 CO). Aquí, habla con un contable.
En la pregunta 3, el Consejo Federal puede dispensar del registro a las asociaciones con poco riesgo.
Es la cuenta que el tesorero tiene que cerrar todos los años. Si el saldo calculado no es igual al del banco más la caja, falta un movimiento.
El año del tesorero, mes a mes
Un ejemplo para una asociación cuyo ejercicio es el año civil. Las fechas buenas son las de tus estatutos.
- Cierre del añoExtracto a 31 de diciembre, caja contada, deudas por cobrar y por pagar
- Revisión de las cuentasLos revisores de cuentas repasan los libros y escriben su informe
- Asamblea generalAprueba las cuentas, da la aprobación de la gestión a la junta, vota el presupuesto y la cuota
- Envío de las cuotasUna QR-bill por socio
- RecordatoriosSolo a quien aún no ha pagado
- Pagar y registrarFacturas, reembolsos, justificantes
- PresupuestoEl plan del año siguiente, para la asamblea
La aprobación de la gestión. Cuando la asamblea aprueba las cuentas, suele dar a la junta la aprobación de la gestión: declara que la gestión del año queda aceptada. Se pide solo después del informe de los revisores de cuentas.
Las cuotas: cuánto debería entrar y cuánto ha entrado
Las cuotas de los socios son, muchas veces, el mayor ingreso. Escribe tus números para ver lo que falta por cobrar.
Calculadora de las cuotas
- Debería entrar
- Ya ha entrado
- Falta por cobrar
de las cuotas pagadas. Faltan socios: a ellos va el recordatorio. Hay más pagos que socios: ¿algún socio ha pagado dos veces?
Cómo enviar una QR-bill a cada socio, los modelos de email y los recordatorios están en la guía Cobrar las cuotas de una asociación.
Las cuentas del año, en un ejemplo
Un club de lectura con 60 socios y una cuota de CHF 80. Los números son inventados, pero la forma es la de muchas asociaciones: de dónde vino el dinero, adónde fue y el saldo.
De dónde vino el dinero: CHF 9’560
| Ingreso | CHF |
|---|---|
| Cuotas (57 de 60 socios) | 4’560 |
| Eventos e inscripciones | 2’600 |
| Subvención del municipio | 1’500 |
| Donativos | 900 |
Adónde fue: presupuesto y real
| Gasto | Presupuesto | Real |
|---|---|---|
| Alquiler de la sala | 2’400 | 2’400 |
| Eventos | 2’000 | 2’350 |
| Libros y material | 800 | 640 |
| Seguro | 450 | 450 |
| Banco y web | 300 | 280 |
Los eventos costaron CHF 350 más de lo previsto. En la asamblea, explica por qué: aquí, más participantes, que también pagaron más inscripciones.
Muchas veces basta una página: los ingresos y los gastos del año junto al presupuesto, el saldo al inicio y al final, lo que la asociación tiene (banco, caja) y lo que debe. Y el informe de los revisores de cuentas.
El cierre del año, paso a paso
Una lista para ir marcando. Se guarda solo en este navegador.
- El banco cuadra. El saldo de los libros a 31 de diciembre es igual al del extracto.
- La caja está contada. El dinero en efectivo, contado y escrito, con fecha y firma.
- Cada movimiento tiene justificante. Factura, recibo, ticket, o una nota con el motivo.
- Las cuotas por cobrar están listadas. Quién no ha pagado, y cuánto.
- Las facturas por pagar están listadas. Lo que la asociación aún debe.
- Las cuentas se comparan con el presupuesto. Con una frase para cada diferencia grande.
- Los revisores de cuentas tienen todo. Los libros, los extractos y los justificantes, a tiempo para leerlos.
- Todo se guarda diez años. En papel o en archivo, mientras se pueda leer (art. 958f CO).
En la mayoría de las asociaciones lo deciden los estatutos y la asamblea (art. 69b): muchas veces, dos socios elegidos que no forman parte de la junta. Un órgano de revisión profesional solo es obligatorio para asociaciones muy grandes, o cuando lo pide un socio con responsabilidad personal por las deudas.
¿Y los impuestos? La regla federal
Una asociación es una persona jurídica y, en principio, paga impuesto sobre el beneficio. Pero en el impuesto federal directo las cuotas de los socios no cuentan como beneficio (art. 66 LIFD). Y hay dos límites:
- Beneficio por debajo de CHF 5’000No se grava (art. 71 LIFD). Por encima, el tipo federal es del 4,25 % del beneficio neto.
- Fines ideales: hasta CHF 20’000Una asociación con fines ideales no paga impuesto federal por un beneficio de hasta CHF 20’000, si todo ese beneficio se usa en esos fines (art. 66a LIFD).
- Utilidad públicaUna asociación de utilidad pública puede pedir la exención. Quien decide es la administración fiscal del cantón.
Impuesto federal directo: un cálculo aproximado
- Impuesto federal
Sin impuesto federal: el beneficio queda dentro de los CHF 20’000 de los fines ideales.
Sin impuesto federal: el beneficio queda por debajo de CHF 5’000.
El beneficio supera el límite; el impuesto federal cuenta sobre todo el beneficio, no solo sobre la parte que lo supera.
Solo el impuesto federal, y solo un ejemplo. El cantón y el municipio tienen sus reglas y sus límites. Quien da el valor correcto es la administración fiscal.
Las cuotas y los gastos, de una vez
- Los socios, una vezNombre y email
- La cuota del añoSe repite todos los años
- Una QR-bill por socioCada una con su referencia
- Quién ha pagadoLo marcas tú; reenvías solo a quien falta
Para esto existe QR Quota, una app para iPhone. Parte de la asociación, no de la factura suelta.
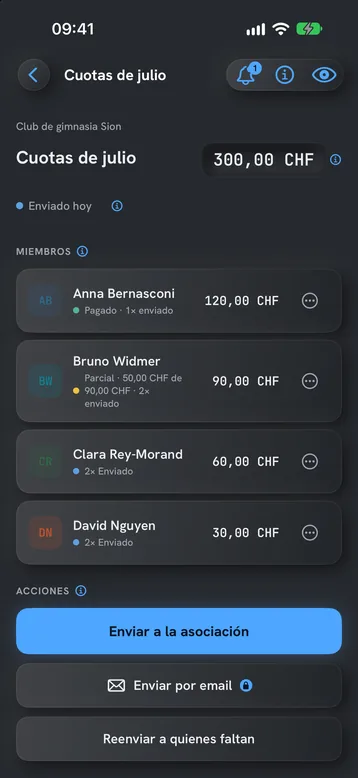
- La cuota o un gasto a dividirEl mismo importe para cada socio, o un total dividido por los pesos.
- Todos los años, a tiempoLa app prepara el envío siguiente. Nada sale sin ti, salvo que actives el envío automático (Pro).
- Una referencia por socio y por envíoSCOR con el IBAN normal; QRR con el QR-IBAN. Sigue los Swiss Payment Standards (IG v2.3).
- Desde tu emailLa app envía desde tu cuenta, Gmail u otro proveedor.
- Los datos se quedan en el iPhoneSin cuenta. La app no habla con tu banco: quién ha pagado, lo marcas tú.
Gratis para una asociación con hasta dos miembros y tres informes de gastos activos, sin límite de tiempo. El Pro se prueba 14 días gratis; después eliges semanal, anual o un pago único, para siempre. El precio está en el App Store.
Descarga QR Quota para iPhone. Una QR-bill por persona, cada una con su propia referencia, enviada desde tu email. Gratis para empezar, sin cuenta.
Preguntas frecuentes
¿Una asociación tiene que llevar contabilidad?
Sí. La junta directiva lleva los libros de la asociación (Código Civil suizo, art. 69a). Si la asociación no tiene que inscribirse en el registro mercantil, basta una contabilidad simple: ingresos, gastos y, al final del año, lo que la asociación tiene y debe (art. 957 CO, el Código de las Obligaciones).
¿Cuánto tiempo se guardan los justificantes de una asociación?
Diez años, a contar desde el fin del ejercicio (art. 958f CO, el Código de las Obligaciones). En papel o en archivo, mientras se puedan leer.
¿Quién revisa las cuentas de una asociación?
En la mayoría de las asociaciones, quien decidan los estatutos y la asamblea (art. 69b); muchas veces, dos revisores de cuentas elegidos fuera de la junta. Un órgano de revisión solo es obligatorio para asociaciones muy grandes, o cuando lo pide un socio con responsabilidad personal.
¿Una asociación paga impuestos por las cuotas de los socios?
En el impuesto federal directo, no: las cuotas de los socios no cuentan como beneficio (art. 66 LIFD). El cantón tiene sus propias reglas; consulta con la administración fiscal.
¿A partir de qué beneficio paga impuesto federal una asociación?
Un beneficio por debajo de CHF 5’000 no se grava (art. 71 LIFD). Con fines ideales, el beneficio de hasta CHF 20’000 no paga, si se usa todo en esos fines (art. 66a LIFD). Por encima del límite, el tipo federal es del 4,25 % de todo el beneficio.
¿Qué es la aprobación de la gestión de la junta?
Es la decisión de la asamblea general de aceptar la gestión del año. Suele votarse después de aprobar las cuentas y de leer el informe de los revisores de cuentas.
Sobre esta guía. Contenido informativo. No es asesoramiento jurídico, contable ni fiscal: lo que vale para tu asociación son sus estatutos y las decisiones de la administración fiscal. Los ejemplos y los números de las cuentas son inventados. Los artículos citados son del Código Civil suizo, del Código de las Obligaciones (CO) y de la ley del impuesto federal directo (LIFD); cada uno lleva al texto oficial en Fedlex, en francés (no existe en español). Esta guía puede tener errores o estar desactualizada: comprueba siempre las fuentes oficiales. Actualizado en octubre de 2026.
Fuentes (4)
- Fedlex: Código Civil suizo, artículos 60 a 79 (las asociaciones), en francés
- Fedlex: Código de las Obligaciones, artículos 957 a 958f (la contabilidad), en francés
- Fedlex: ley del impuesto federal directo (LIFD), artículos 66, 66a y 71, en francés
- Fedlex: Código Civil suizo (ZGB), artículos 69a y 69b, en alemán