GuidesQR-Rechnungen und Beiträge
Kassier im Verein: das Rechnungsjahr, von der ersten Zahlung bis zur Generalversammlung
In der Schweiz führt der Vorstand die Geschäftsbücher des Vereins und überträgt sie fast immer einem Kassier. Dieser Guide zeigt, welche Buchhaltung das Gesetz verlangt, das Jahr des Kassiers Monat für Monat, die Mitgliederbeiträge, die Rechnung für die Generalversammlung, den Jahresabschluss und die Regeln der Bundessteuer.
Nur für Personen, die in der Schweiz wohnen.Zur Information. Dieser Guide folgt dem Schweizer Recht und den Schweizer Regeln. Er kann Fehler enthalten oder veraltet sein: Prüfen Sie immer die offiziellen Quellen und holen Sie sich im Zweifel Hilfe bei einer offiziellen Stelle. Keine Finanz-, Steuer- oder Rechtsberatung; Gebühren und Funktionen im E-Banking bestätigt Ihre Bank.
- Was der Kassier macht
- Welche Buchhaltung
- Das Jahr des Kassiers
- Die Mitgliederbeiträge
- Die Jahresrechnung
- Der Abschluss, Schritt für Schritt
- Und die Steuern?
- Fragen
Was macht der Kassier eines Vereins?
Das Gesetz spricht nicht vom Kassier. Es sagt, dass der Vorstand die Geschäftsbücher des Vereins führt (Art. 69a). In der Praxis überträgt der Vorstand diese Aufgabe einer Person: dem Kassier oder der Kassierin. Was diese Person tut und bis wohin sie allein zahlen darf, bestimmen die Statuten und der Vorstand.
Art. 69aDer Vorstand führt die Geschäftsbücher; die Buchführungsregeln des Obligationenrechts gelten sinngemässArt. 957Ein Verein, der nicht ins Handelsregister eingetragen sein muss, führt eine einfache BuchhaltungArt. 958fDie Bücher und die Belege werden zehn Jahre aufbewahrtArt. 69bWer die Rechnung prüft, bestimmen in den meisten Vereinen die Statuten und die Versammlung
EinnehmenMitgliederbeiträge, Anmeldungen, Spenden, Beiträge der öffentlichen HandBezahlenRechnungen, Spesenrückerstattungen, SaalmieteVerbuchenJede Einnahme und jede Ausgabe, mit dem BelegRechenschaft ablegenDem Vorstand während des Jahres; der Versammlung am Ende
Zwei Unterschriften. Viele Vereine verlangen für Zahlungen ab einem bestimmten Betrag zwei Personen. Das schützt den Verein und schützt Sie. Wenn die Statuten nichts dazu sagen, kann der Vorstand es beschliessen und im Protokoll festhalten.
Welche Buchhaltung muss Ihr Verein führen?
Die meisten Vereine führen eine einfache Buchhaltung: die Einnahmen, die Ausgaben und am Ende des Jahres das, was der Verein hat und was er schuldet (Art. 957 OR). Die volle Buchhaltung, mit Bilanz und Erfolgsrechnung, ist nur für Vereine Pflicht, die sich ins Handelsregister eintragen müssen (Art. 61). Beantworten Sie drei Fragen:
1. Betreibt der Verein, um seinen Zweck zu erreichen, ein kaufmännisches Gewerbe, etwa ein Geschäft, ein Restaurant oder ein Unternehmen?
Nein Ja2. Muss der Verein seine Rechnung von einer Revisionsstelle prüfen lassen? Das ist der Fall, wenn er in zwei aufeinanderfolgenden Jahren zwei dieser drei Grenzwerte überschreitet: 10 Millionen Franken Bilanzsumme, 20 Millionen Franken Umsatzerlös, 50 Vollzeitstellen (Art. 69b).
Nein Ja3. Besteht die Haupttätigkeit des Vereins darin, im Ausland Geld für karitative, religiöse, kulturelle, erzieherische oder soziale Zwecke zu sammeln oder zu verteilen?
Nein JaEs genügt eine Liste der Einnahmen und der Ausgaben mit den Belegen und am Ende des Jahres das, was der Verein hat und schuldet: Bank, Kasse, Schulden (Art. 957 OR). Auch dann, wenn der Verein freiwillig im Handelsregister eingetragen ist.
Die Grundsätze ordnungsmässiger Buchführung gelten trotzdem: alles verbucht, vollständig, nachprüfbar.
Der Verein muss sich ins Handelsregister eintragen (Art. 61) und führt die volle Buchhaltung des Obligationenrechts, mit Bilanz und Erfolgsrechnung (Art. 957 OR). Sprechen Sie hier mit einer Treuhandperson.
Bei Frage 3 kann der Bundesrat Vereine mit geringem Risiko von der Eintragung befreien.
Diese Rechnung muss der Kassier jedes Jahr abschliessen. Wenn der berechnete Saldo nicht dem Bankbestand plus der Kasse entspricht, fehlt eine Buchung.
Das Jahr des Kassiers, Monat für Monat
Ein Beispiel für einen Verein, dessen Geschäftsjahr das Kalenderjahr ist. Die richtigen Daten stehen in Ihren Statuten.
- JahresabschlussKontoauszug per 31. Dezember, Kasse gezählt, offene Forderungen und offene Rechnungen
- Prüfung der RechnungDie Revisoren prüfen die Bücher und schreiben den Bericht
- GeneralversammlungGenehmigt die Rechnung, erteilt dem Vorstand die Entlastung, beschliesst das Budget und den Beitrag
- Versand der BeiträgeEine QR-Rechnung pro Mitglied
- ZahlungserinnerungenNur an die, die noch nicht bezahlt haben
- Zahlen und verbuchenRechnungen, Rückerstattungen, Belege
- BudgetDer Plan für das nächste Jahr, für die Versammlung
Die Entlastung (Décharge). Wenn die Versammlung die Rechnung genehmigt, erteilt sie dem Vorstand in der Regel die Entlastung: Sie erklärt, dass sie die Geschäftsführung des Jahres annimmt. Die Entlastung wird erst nach dem Bericht der Revisoren verlangt.
Die Mitgliederbeiträge: wie viel hätte eingehen sollen, und wie viel ist eingegangen
Die Beiträge der Mitglieder sind oft die grösste Einnahme. Tragen Sie Ihre Zahlen ein und sehen Sie, was noch einzuziehen ist.
Rechner für die Mitgliederbeiträge
- Hätte eingehen sollen
- Schon eingegangen
- Noch einzuziehen
der Beiträge bezahlt. Es fehlen Mitglieder: An sie geht die Erinnerung. Es gibt mehr Zahlungen als Mitglieder: Hat ein Mitglied zweimal bezahlt?
Wie Sie jedem Mitglied eine QR-Rechnung schicken, die E-Mail-Vorlagen und die Erinnerungen stehen im Guide Mitgliederbeiträge im Verein einziehen.
Die Jahresrechnung, an einem Beispiel
Ein Lesezirkel mit 60 Mitgliedern und einem Beitrag von CHF 80. Die Zahlen sind erfunden, aber die Form ist die vieler Vereine: woher das Geld kam, wohin es ging, und der Saldo.
Woher das Geld kam: CHF 9’560
| Einnahme | CHF |
|---|---|
| Mitgliederbeiträge (57 von 60 Mitgliedern) | 4’560 |
| Anlässe und Anmeldungen | 2’600 |
| Beitrag der Gemeinde | 1’500 |
| Spenden | 900 |
Wohin es ging: Budget und Ist
| Ausgabe | Budget | Ist |
|---|---|---|
| Saalmiete | 2’400 | 2’400 |
| Anlässe | 2’000 | 2’350 |
| Bücher und Material | 800 | 640 |
| Versicherung | 450 | 450 |
| Bank und Website | 300 | 280 |
Die Anlässe haben CHF 350 mehr gekostet als budgetiert. Erklären Sie an der Generalversammlung, warum: hier mehr Teilnehmende, die auch mehr Anmeldegebühren bezahlt haben.
Oft genügt eine Seite: die Einnahmen und die Ausgaben des Jahres neben dem Budget, der Saldo zu Beginn und am Ende, das, was der Verein hat (Bank, Kasse) und was er schuldet. Dazu der Bericht der Revisoren.
Der Jahresabschluss, Schritt für Schritt
Eine Liste zum Abhaken. Sie bleibt nur in diesem Browser gespeichert.
- Die Bank stimmt. Der Saldo der Bücher per 31. Dezember ist gleich wie der des Kontoauszugs.
- Die Kasse ist gezählt. Das Bargeld, gezählt und aufgeschrieben, mit Datum und Unterschrift.
- Jede Buchung hat einen Beleg. Rechnung, Quittung, Kassenzettel oder eine Notiz mit dem Grund.
- Die offenen Beiträge sind aufgelistet. Wer nicht bezahlt hat und wie viel.
- Die offenen Rechnungen sind aufgelistet. Was der Verein noch schuldet.
- Die Rechnung ist mit dem Budget verglichen. Mit einem Satz zu jeder grossen Abweichung.
- Die Revisoren haben alles. Die Bücher, die Kontoauszüge und die Belege, rechtzeitig zum Lesen.
- Alles wird zehn Jahre aufbewahrt. Auf Papier oder als Datei, solange man es lesen kann (Art. 958f OR).
In den meisten Vereinen bestimmen es die Statuten und die Versammlung (Art. 69b): oft zwei gewählte Mitglieder, die nicht dem Vorstand angehören. Eine professionelle Revisionsstelle ist nur für sehr grosse Vereine Pflicht, oder wenn ein Mitglied mit persönlicher Haftung für die Schulden es verlangt.
Und die Steuern? Die Regel des Bundes
Ein Verein ist eine juristische Person und bezahlt grundsätzlich Gewinnsteuer. Aber bei der direkten Bundessteuer zählen die Mitgliederbeiträge nicht als Gewinn (Art. 66 DBG). Und es gibt zwei Grenzen:
- Gewinn unter CHF 5’000Wird nicht besteuert (Art. 71 DBG). Darüber beträgt der Bundessteuersatz 4,25 % des Reingewinns.
- Ideale Zwecke: bis CHF 20’000Ein Verein mit idealen Zwecken zahlt auf einen Gewinn bis CHF 20’000 keine Bundessteuer, wenn dieser Gewinn ganz für diese Zwecke verwendet wird (Art. 66a DBG).
- GemeinnützigkeitEin gemeinnütziger Verein kann die Steuerbefreiung beantragen. Darüber entscheidet die Steuerverwaltung des Kantons.
Direkte Bundessteuer: eine ungefähre Rechnung
- Bundessteuer
Keine Bundessteuer: Der Gewinn liegt innerhalb der CHF 20’000 für ideale Zwecke.
Keine Bundessteuer: Der Gewinn liegt unter CHF 5’000.
Der Gewinn überschreitet die Grenze; die Bundessteuer wird auf den ganzen Gewinn berechnet, nicht nur auf den Teil darüber.
Nur die Bundessteuer, und nur ein Beispiel. Kanton und Gemeinde haben ihre eigenen Regeln und Grenzen. Den richtigen Wert nennt die Steuerverwaltung.
Die Beiträge und die Ausgaben, auf einmal
- Die Mitglieder, einmalName und E-Mail
- Der Beitrag des JahresWiederholt sich jedes Jahr
- Eine QR-Rechnung pro MitgliedJede mit ihrer eigenen Referenz
- Wer schon bezahlt hatSie markieren; erneut senden Sie nur an die Offenen
Dafür gibt es QR Quota, eine App für das iPhone. Sie geht vom Verein aus, nicht von der einzelnen Rechnung.
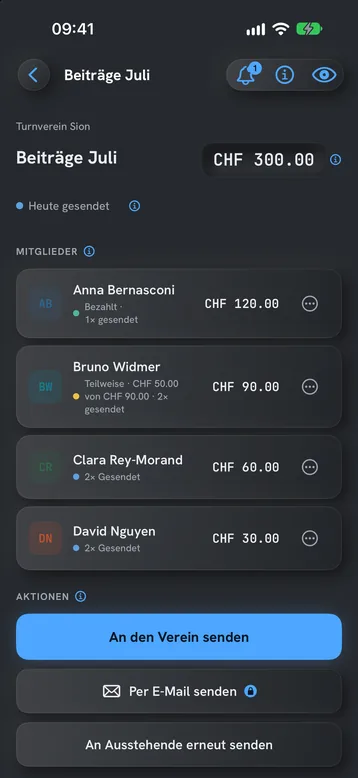
- Der Beitrag oder eine Ausgabe zum AufteilenDerselbe Betrag für jedes Mitglied oder ein Gesamtbetrag, nach Gewichten aufgeteilt.
- Jedes Jahr pünktlichDie App bereitet den nächsten Versand vor. Ohne Sie wird nichts versendet, ausser Sie schalten den automatischen Versand ein (Pro).
- Eine Referenz pro Mitglied und VersandSCOR mit der normalen IBAN; QRR mit der QR-IBAN. Nach den Swiss Payment Standards (IG v2.3).
- Von Ihrer E-Mail-AdresseDie App sendet von Ihrem Konto aus, Gmail oder einem anderen Anbieter.
- Die Daten bleiben auf dem iPhoneKein Konto. Die App spricht nicht mit Ihrer Bank: Sie markieren, wer bezahlt hat.
Gratis für einen Verein mit bis zu zwei Mitgliedern und drei aktiven Ausgabenabrechnungen, ohne Zeitlimit. Pro lässt sich 14 Tage gratis testen; danach wählen Sie wöchentlich, jährlich oder eine Einmalzahlung, mit der Pro für immer bleibt. Der Preis steht im App-Store-Eintrag.
QR Quota für das iPhone laden. Eine QR-Rechnung pro Person, jede mit eigener Referenz, versendet von Ihrer E-Mail-Adresse. Gratis zum Starten, ohne Konto.
Häufige Fragen
Muss ein Verein eine Buchhaltung führen?
Ja. Der Vorstand führt die Geschäftsbücher des Vereins (Zivilgesetzbuch, Art. 69a). Muss der Verein nicht ins Handelsregister eingetragen sein, genügt eine einfache Buchhaltung: Einnahmen, Ausgaben und am Jahresende das, was der Verein hat und schuldet (Art. 957 OR, das Obligationenrecht).
Wie lange werden die Belege aufbewahrt?
Zehn Jahre, ab dem Ende des Geschäftsjahrs (Art. 958f OR, das Obligationenrecht). Auf Papier oder als Datei, solange man sie lesen kann.
Wer prüft die Rechnung eines Vereins?
In den meisten Vereinen, wer in den Statuten und von der Versammlung dafür bestimmt wird (Art. 69b); oft zwei Revisoren, die nicht im Vorstand sind. Eine Revisionsstelle ist nur für sehr grosse Vereine Pflicht, oder wenn ein Mitglied mit persönlicher Haftung es verlangt.
Zahlt ein Verein Steuern auf die Mitgliederbeiträge?
Bei der direkten Bundessteuer nicht: Die Mitgliederbeiträge zählen nicht als Gewinn (Art. 66 DBG). Der Kanton hat eigene Regeln; fragen Sie die Steuerverwaltung.
Ab welchem Gewinn zahlt ein Verein Bundessteuer?
Ein Gewinn unter CHF 5’000 wird nicht besteuert (Art. 71 DBG). Mit idealen Zwecken zahlt ein Gewinn bis CHF 20’000 nichts, wenn er ganz für diese Zwecke verwendet wird (Art. 66a DBG). Über der Grenze beträgt der Bundessteuersatz 4,25 % des ganzen Gewinns.
Was ist die Entlastung (Décharge) des Vorstands?
Es ist der Entscheid der Generalversammlung, die Geschäftsführung des Jahres anzunehmen. Üblicherweise wird er gefasst, nachdem die Rechnung genehmigt und der Bericht der Revisoren gelesen wurde.
Über diesen Guide. Informativer Inhalt. Keine Rechts-, Buchhaltungs- oder Steuerberatung: Für Ihren Verein gelten seine Statuten und die Entscheide der Steuerverwaltung. Die Beispiele und die Zahlen der Rechnung sind erfunden. Die zitierten Artikel stammen aus dem Schweizerischen Zivilgesetzbuch (ZGB), dem Obligationenrecht (OR) und dem Bundesgesetz über die direkte Bundessteuer (DBG); jeder führt zum amtlichen Text auf Fedlex. Dieser Guide kann Fehler enthalten oder veraltet sein: Prüfen Sie immer die offiziellen Quellen. Stand: Oktober 2026.