Tesoureiro de uma associação: o ano das contas, do primeiro pagamento à assembleia
Na Suíça, a direção tem os livros da associação e, quase sempre, entrega-os a um tesoureiro. Aqui vês que contabilidade a lei pede, o ano do tesoureiro mês a mês, as quotas, as contas que vão à assembleia, o fecho do ano e o que diz o imposto federal.
Só para quem vive na Suíça.Informativo. Este guia segue a lei e as regras suíças. Pode ter erros ou estar desatualizado: confirma sempre nas fontes oficiais e, em caso de dúvida, pede ajuda a um serviço oficial. Não é aconselhamento financeiro, fiscal nem jurídico; para custos e funções do teu e-banking, vale o que o teu banco disser.
- O que faz o tesoureiro
- Que contabilidade
- O ano do tesoureiro
- As quotas
- As contas do ano
- O fecho, passo a passo
- E os impostos?
- Perguntas
O que faz o tesoureiro de uma associação?
A lei não fala do tesoureiro. Diz que a direção tem os livros da associação (art. 69a). Na prática, a direção entrega essa tarefa a uma pessoa: o tesoureiro, ou a tesoureira. O que essa pessoa faz, e até onde pode pagar sozinha, dizem os estatutos e a direção.
Art. 69aA direção tem os livros; as regras de contabilidade do Código das Obrigações aplicam-se por analogiaArt. 957Uma associação que não tem de se inscrever no registo comercial faz uma contabilidade simplesArt. 958fOs livros e os comprovativos guardam-se dez anosArt. 69bQuem verifica as contas, na maior parte das associações, decidem os estatutos e a assembleia
ReceberQuotas, inscrições, donativos, subsídiosPagarFaturas, reembolsos, aluguer da salaRegistarCada entrada e cada saída, com o comprovativoPrestar contasÀ direção durante o ano; à assembleia no fim
Duas assinaturas. Muitas associações pedem duas pessoas para pagamentos acima de um valor. Protege a associação e protege-te a ti. Se os estatutos não disserem nada, a direção pode decidir e escrever isso na ata.
Que contabilidade tem de fazer a tua associação?
A maior parte das associações faz uma contabilidade simples: as receitas, as despesas e, no fim do ano, o que a associação tem e o que deve (art. 957 CO). A contabilidade completa, com balanço e conta de resultados, só é obrigatória para quem tem de se inscrever no registo comercial (art. 61). Responde a três perguntas:
1. Para atingir o seu fim, a associação tem uma atividade comercial, como uma loja, um restaurante ou uma empresa?
Não Sim2. A associação tem de mandar rever as contas por um órgão de revisão? Acontece quando, em dois anos seguidos, passa dois destes três limites: 10 milhões de francos de balanço, 20 milhões de receitas, 50 empregos a tempo inteiro (art. 69b).
Não Sim3. A atividade principal da associação é recolher ou distribuir dinheiro no estrangeiro, para fins de caridade, religiosos, culturais, educativos ou sociais?
Não SimChega uma lista das receitas e das despesas, com os comprovativos, e o que a associação tem e deve no fim do ano: banco, caixa, dívidas (art. 957 CO). Mesmo que a associação esteja inscrita no registo comercial por vontade própria.
Os princípios de uma contabilidade regular valem na mesma: tudo registado, completo, verificável.
A associação tem de se inscrever no registo comercial (art. 61) e faz a contabilidade completa do Código das Obrigações, com balanço e conta de resultados (art. 957 CO). Aqui, fala com um contabilista.
Na pergunta 3, o Conselho Federal pode dispensar do registo as associações com pouco risco.
É a conta que o tesoureiro tem de fechar todos os anos. Se o saldo calculado não for igual ao do banco mais a caixa, falta um movimento.
O ano do tesoureiro, mês a mês
Um exemplo para uma associação cujo exercício é o ano civil. As datas certas são as dos teus estatutos.
- Fecho do anoExtrato a 31 de dezembro, caixa contada, dívidas por receber e por pagar
- Verificação das contasOs verificadores revêem os livros e escrevem o relatório
- Assembleia geralAprova as contas, dá a quitação à direção, vota o orçamento e a quota
- Envio das quotasUma QR-bill por sócio
- LembretesSó a quem ainda não pagou
- Pagar e registarFaturas, reembolsos, comprovativos
- OrçamentoO plano do ano seguinte, para a assembleia
A quitação. Quando a assembleia aprova as contas, costuma dar quitação à direção: declara que a gestão do ano foi aceite. Só a pede depois do relatório dos verificadores.
As quotas: quanto devia entrar, e quanto entrou
As quotas dos sócios são, muitas vezes, a maior receita. Escreve os teus números para veres o que falta cobrar.
Calculadora das quotas
- Devia entrar
- Já entrou
- Falta cobrar
das quotas pagas. Faltam sócios: é a eles que vai o lembrete. Há mais pagamentos do que sócios: algum sócio pagou duas vezes?
Como enviar uma QR-bill a cada sócio, os modelos de email e os lembretes estão no guia Cobrar as quotas de uma associação.
As contas do ano, num exemplo
Um clube de leitura com 60 sócios e uma quota de CHF 80. Os números são inventados, mas a forma é a de muitas associações: de onde veio o dinheiro, para onde foi, e o saldo.
De onde veio o dinheiro: CHF 9’560
| Receita | CHF |
|---|---|
| Quotas (57 de 60 sócios) | 4’560 |
| Eventos e inscrições | 2’600 |
| Subsídio da comuna | 1’500 |
| Donativos | 900 |
Para onde foi: orçamento e real
| Despesa | Orçamento | Real |
|---|---|---|
| Aluguer da sala | 2’400 | 2’400 |
| Eventos | 2’000 | 2’350 |
| Livros e material | 800 | 640 |
| Seguro | 450 | 450 |
| Banco e site | 300 | 280 |
Os eventos custaram CHF 350 mais do que o previsto. Na assembleia, explica porquê: aqui, mais participantes, que também pagaram mais inscrições.
Uma página chega, muitas vezes: as receitas e as despesas do ano ao lado do orçamento, o saldo no início e no fim, o que a associação tem (banco, caixa) e o que deve. E o relatório dos verificadores das contas.
O fecho do ano, passo a passo
Uma lista para ires marcando. Fica guardada só neste browser.
- O banco bate certo. O saldo dos livros a 31 de dezembro é igual ao do extrato.
- A caixa está contada. O dinheiro em numerário, contado e escrito, com data e assinatura.
- Cada movimento tem comprovativo. Fatura, recibo, talão, ou uma nota com o motivo.
- As quotas por pagar estão listadas. Quem não pagou, e quanto.
- As faturas por pagar estão listadas. O que a associação ainda deve.
- As contas comparam com o orçamento. Com uma frase para cada diferença grande.
- Os verificadores têm tudo. Os livros, os extratos e os comprovativos, a tempo de os lerem.
- Tudo fica guardado dez anos. Em papel ou em ficheiro, desde que se possa ler (art. 958f CO).
Na maior parte das associações, decidem os estatutos e a assembleia (art. 69b): muitas vezes, dois sócios eleitos que não fazem parte da direção. Um órgão de revisão profissional só é obrigatório para associações muito grandes, ou quando um sócio com responsabilidade pessoal pelas dívidas o pede.
E os impostos? A regra federal
Uma associação é uma pessoa jurídica e, em princípio, paga imposto sobre o lucro. Mas no imposto federal direto as quotas dos sócios não contam como lucro (art. 66 LIFD). E há dois limites:
- Lucro abaixo de CHF 5’000Não é tributado (art. 71 LIFD). Acima, a taxa federal é de 4,25 % do lucro líquido.
- Fins ideais: até CHF 20’000Uma associação com fins ideais não paga imposto federal sobre um lucro até CHF 20’000, se esse lucro for todo usado nesses fins (art. 66a LIFD).
- Utilidade públicaUma associação de utilidade pública pode pedir a isenção. Quem decide é a administração fiscal do cantão.
Imposto federal direto: um cálculo aproximado
- Imposto federal
Sem imposto federal: o lucro fica dentro dos CHF 20’000 dos fins ideais.
Sem imposto federal: o lucro fica abaixo de CHF 5’000.
O lucro passa o limite; o imposto federal conta sobre o lucro todo, não só sobre a parte acima.
Só o imposto federal, e só um exemplo. O cantão e a comuna têm as suas regras e os seus limites. Quem diz o valor certo é a administração fiscal.
As quotas e as despesas, de uma vez
- Os sócios, uma vezNome e email
- A quota do anoRepete-se todos os anos
- Uma QR-bill por sócioCada uma com a sua referência
- Quem já pagouMarcas tu; reenvias só a quem falta
É para isto que existe a QR Quota, uma app para iPhone. Parte da associação, não da fatura solta.
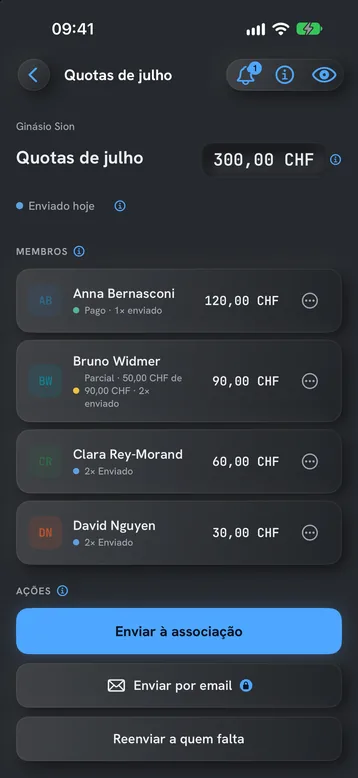
- A quota ou uma despesa a dividirO mesmo valor para cada sócio, ou um total dividido pelos pesos.
- Todos os anos, a tempoA app prepara o envio seguinte. Nada sai sem ti, salvo se ligares o envio automático (Pro).
- Uma referência por sócio e por envioSCOR com a IBAN normal; QRR com a QR-IBAN. Segue os Swiss Payment Standards (IG v2.3).
- Do teu emailA app envia da tua conta, Gmail ou outro fornecedor.
- Os dados ficam no iPhoneSem conta. A app não fala com o teu banco: quem já pagou, marcas tu.
Grátis para uma associação com até dois membros e três relatórios de despesas ativos, sem limite de tempo. O Pro experimenta-se 14 dias grátis; depois escolhes semanal, anual ou um pagamento único, para sempre. O preço está na App Store.
Descarrega a QR Quota, para iPhone. Uma QR-bill por pessoa, cada uma com a sua referência, enviada do teu email. Grátis para começar, sem conta.
Perguntas frequentes
Uma associação tem de ter contabilidade?
Sim. A direção tem os livros da associação (Código Civil, art. 69a). Se a associação não tem de se inscrever no registo comercial, chega uma contabilidade simples: receitas, despesas e o que a associação tem e deve no fim do ano (art. 957 CO, o Código das Obrigações).
Quanto tempo se guardam os comprovativos?
Dez anos, a contar do fim do exercício (art. 958f CO, o Código das Obrigações). Em papel ou em ficheiro, desde que se possam ler.
Quem verifica as contas de uma associação?
Na maior parte das associações, quem os estatutos e a assembleia decidirem (art. 69b); muitas vezes, dois verificadores eleitos fora da direção. Um órgão de revisão só é obrigatório para associações muito grandes, ou quando um sócio com responsabilidade pessoal o pede.
Uma associação paga imposto sobre as quotas?
No imposto federal direto, não: as quotas dos sócios não contam como lucro (art. 66 LIFD). O cantão tem as suas regras; confirma com a administração fiscal.
A partir de que lucro paga uma associação imposto federal?
Um lucro abaixo de CHF 5’000 não é tributado (art. 71 LIFD). Com fins ideais, o lucro até CHF 20’000 não paga, se for todo usado nesses fins (art. 66a LIFD). Acima do limite, a taxa federal é de 4,25 % do lucro todo.
O que é a quitação da direção?
É a decisão da assembleia geral de aceitar a gestão do ano. Costuma votar-se depois de aprovadas as contas e lido o relatório dos verificadores.
Sobre este guia. Conteúdo informativo. Não é aconselhamento jurídico, contabilístico nem fiscal: o que vale para a tua associação são os estatutos dela e as decisões da administração fiscal. Os exemplos e os números das contas são inventados. Os artigos citados são do Código Civil suíço, do Código das Obrigações (CO) e da lei do imposto federal direto (LIFD); cada um leva ao texto oficial no Fedlex, em francês (não existe em português). Este guia pode ter erros ou estar desatualizado: confirma sempre nas fontes oficiais. Atualizado em outubro de 2026.