Cassiere di un'associazione: l'anno dei conti, dal primo pagamento all'assemblea
In Svizzera il comitato tiene i libri dell'associazione e, quasi sempre, li affida a un cassiere. Qui vedi quale contabilità chiede la legge, l'anno del cassiere mese per mese, le quote, i conti che vanno all'assemblea, la chiusura dell'anno e cosa dice l'imposta federale.
Solo per chi vive in Svizzera.A titolo informativo. Questa guida segue il diritto e le regole svizzere. Può contenere errori o non essere aggiornata: verifica sempre le fonti ufficiali e, in caso di dubbio, chiedi aiuto a un servizio ufficiale. Non è una consulenza finanziaria, fiscale o legale; per costi e funzioni del tuo e-banking fa fede la tua banca.
- Cosa fa il cassiere
- Quale contabilità
- L'anno del cassiere
- Le quote
- I conti dell'anno
- La chiusura, passo dopo passo
- E le imposte?
- Domande
Cosa fa il cassiere di un'associazione?
La legge non parla del cassiere. Dice che il comitato tiene i libri dell'associazione (art. 69a). Nella pratica, il comitato affida questo compito a una persona: il cassiere, o la cassiera. Cosa fa questa persona, e fino a dove può pagare da sola, lo dicono gli statuti e il comitato.
Art. 69aIl comitato tiene i libri; le regole di contabilità del Codice delle obbligazioni si applicano per analogiaArt. 957Un'associazione che non deve iscriversi nel registro di commercio tiene una contabilità sempliceArt. 958fI libri e i giustificativi si conservano dieci anniArt. 69bChi verifica i conti, nella maggior parte delle associazioni, lo decidono gli statuti e l'assemblea
IncassareQuote, iscrizioni, donazioni, sussidiPagareFatture, rimborsi, affitto della salaRegistrareOgni entrata e ogni uscita, con il giustificativoRendere contoAl comitato durante l'anno; all'assemblea alla fine
Due firme. Molte associazioni chiedono due persone per i pagamenti oltre un certo importo. Protegge l'associazione e protegge te. Se gli statuti non dicono nulla, il comitato può deciderlo e scriverlo nel verbale.
Quale contabilità deve tenere la tua associazione?
La maggior parte delle associazioni tiene una contabilità semplice: le entrate, le uscite e, alla fine dell'anno, ciò che l'associazione ha e ciò che deve (art. 957 CO). La contabilità completa, con bilancio e conto economico, è obbligatoria solo per chi deve iscriversi nel registro di commercio (art. 61). Rispondi a tre domande:
1. Per raggiungere il proprio scopo, l'associazione svolge un'attività commerciale, come un negozio, un ristorante o un'impresa?
No Sì2. L'associazione deve far controllare i conti da un ufficio di revisione? Succede quando, per due anni di fila, supera due di questi tre limiti: 10 milioni di franchi di totale di bilancio, 20 milioni di cifra d'affari, 50 posti a tempo pieno (art. 69b).
No Sì3. L'attività principale dell'associazione è raccogliere o distribuire denaro all'estero, per scopi di beneficenza, religiosi, culturali, educativi o sociali?
No SìBasta un elenco delle entrate e delle uscite, con i giustificativi, e ciò che l'associazione ha e deve alla fine dell'anno: banca, cassa, debiti (art. 957 CO). Anche se l'associazione è iscritta nel registro di commercio per sua scelta.
I principi di una contabilità regolare valgono comunque: tutto registrato, completo, verificabile.
L'associazione deve iscriversi nel registro di commercio (art. 61) e tiene la contabilità completa del Codice delle obbligazioni, con bilancio e conto economico (art. 957 CO). Qui, parla con un contabile o con una fiduciaria.
Alla domanda 3, il Consiglio federale può dispensare dall'iscrizione le associazioni che presentano pochi rischi.
È il conto che il cassiere deve chiudere ogni anno. Se il saldo calcolato non è uguale a quello della banca più la cassa, manca un movimento.
L'anno del cassiere, mese per mese
Un esempio per un'associazione il cui esercizio è l'anno solare. Le date giuste sono quelle dei tuoi statuti.
- Chiusura dell'annoEstratto conto al 31 dicembre, cassa contata, crediti da incassare e debiti da pagare
- Verifica dei contiI revisori dei conti esaminano i libri e scrivono il rapporto
- Assemblea generaleApprova i conti, dà lo scarico al comitato, vota il preventivo e la quota
- Invio delle quoteUna QR-fattura per socio
- PromemoriaSolo a chi non ha ancora pagato
- Pagare e registrareFatture, rimborsi, giustificativi
- PreventivoIl piano dell'anno successivo, per l'assemblea
Lo scarico. Quando l'assemblea approva i conti, di solito dà lo scarico al comitato: dichiara di accettare la gestione dell'anno. Lo si chiede solo dopo il rapporto dei revisori dei conti.
Le quote: quanto dovrebbe entrare, e quanto è entrato
Le quote dei soci sono spesso la maggiore entrata. Scrivi i tuoi numeri per vedere cosa resta da incassare.
Calcolatore delle quote
- Dovrebbe entrare
- È già entrato
- Resta da incassare
delle quote pagate. Mancano soci: è a loro che va il promemoria. Ci sono più pagamenti che soci: un socio ha pagato due volte?
Come inviare una QR-fattura a ogni socio, i modelli di e-mail e i promemoria sono nella guida Riscuotere le quote sociali di un'associazione.
I conti dell'anno, su un esempio
Un circolo di lettura con 60 soci e una quota di CHF 80. I numeri sono inventati, ma la forma è quella di molte associazioni: da dove è venuto il denaro, dove è andato, e il saldo.
Da dove è venuto il denaro: CHF 9’560
| Entrata | CHF |
|---|---|
| Quote (57 soci su 60) | 4’560 |
| Eventi e iscrizioni | 2’600 |
| Sussidio del comune | 1’500 |
| Donazioni | 900 |
Dove è andato: preventivo e consuntivo
| Uscita | Preventivo | Consuntivo |
|---|---|---|
| Affitto della sala | 2’400 | 2’400 |
| Eventi | 2’000 | 2’350 |
| Libri e materiale | 800 | 640 |
| Assicurazione | 450 | 450 |
| Banca e sito | 300 | 280 |
Gli eventi sono costati CHF 350 in più del previsto. In assemblea, spiega perché: qui, più partecipanti, che hanno pagato anche più iscrizioni.
Spesso basta una pagina: le entrate e le uscite dell'anno accanto al preventivo, il saldo all'inizio e alla fine, ciò che l'associazione ha (banca, cassa) e ciò che deve. E il rapporto dei revisori dei conti.
La chiusura dell'anno, passo dopo passo
Una lista da spuntare man mano. Resta salvata solo in questo browser.
- La banca torna. Il saldo dei libri al 31 dicembre è uguale a quello dell'estratto conto.
- La cassa è contata. Il denaro contante, contato e scritto, con data e firma.
- Ogni movimento ha il suo giustificativo. Fattura, ricevuta, scontrino, o una nota con il motivo.
- Le quote non pagate sono elencate. Chi non ha pagato, e quanto.
- Le fatture da pagare sono elencate. Ciò che l'associazione deve ancora.
- I conti sono confrontati con il preventivo. Con una frase per ogni scostamento grande.
- I revisori dei conti hanno tutto. I libri, gli estratti e i giustificativi, in tempo per leggerli.
- Tutto si conserva dieci anni. Su carta o in file, purché si possa leggere (art. 958f CO).
Nella maggior parte delle associazioni lo decidono gli statuti e l'assemblea (art. 69b): spesso due soci eletti che non fanno parte del comitato. Un ufficio di revisione professionale è obbligatorio solo per associazioni molto grandi, o quando lo chiede un socio con responsabilità personale per i debiti.
E le imposte? La regola federale
Un'associazione è una persona giuridica e, in linea di principio, paga l'imposta sull'utile. Ma nell'imposta federale diretta le quote dei soci non contano come utile (art. 66 LIFD). E ci sono due limiti:
- Utile inferiore a CHF 5’000Non è tassato (art. 71 LIFD). Oltre, l'aliquota federale è del 4,25 % dell'utile netto.
- Scopi ideali: fino a CHF 20’000Un'associazione con scopi ideali non paga l'imposta federale su un utile fino a CHF 20’000, se tutto l'utile è usato per questi scopi (art. 66a LIFD).
- Pubblica utilitàUn'associazione di pubblica utilità può chiedere l'esenzione. A decidere è l'amministrazione fiscale del cantone.
Imposta federale diretta: un calcolo approssimativo
- Imposta federale
Nessuna imposta federale: l'utile resta entro i CHF 20’000 degli scopi ideali.
Nessuna imposta federale: l'utile è inferiore a CHF 5’000.
L'utile supera il limite; l'imposta federale si calcola su tutto l'utile, non solo sulla parte oltre il limite.
Solo l'imposta federale, e solo un esempio. Il cantone e il comune hanno le loro regole e i loro limiti. Il valore giusto lo dice l'amministrazione fiscale.
Le quote e le spese, in una volta
- I soci, una volta solaNome ed e-mail
- La quota dell'annoSi ripete ogni anno
- Una QR-fattura per socioCiascuna con il suo riferimento
- Chi ha già pagatoLo segni tu; reinvii solo a chi manca
Per questo esiste QR Quota, un'app per iPhone. Parte dall'associazione, non dalla fattura singola.
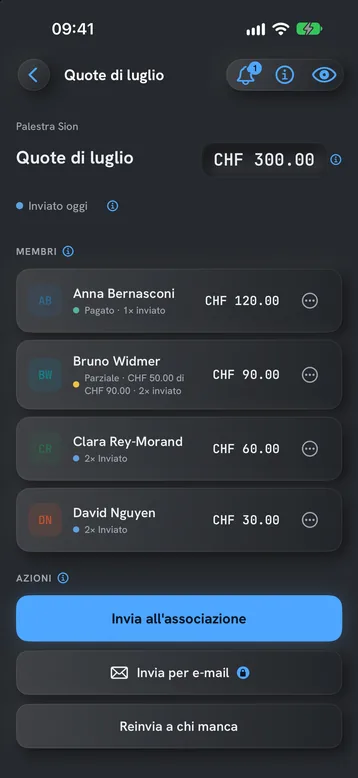
- La quota o una spesa da dividereLo stesso importo per ogni membro, oppure un totale ripartito secondo i pesi di ciascuno.
- Ogni anno, in tempoL'app prepara l'invio successivo. Niente parte senza di te, salvo se attivi l'invio automatico (Pro).
- Un riferimento per membro e per invioSCOR con l'IBAN normale; QRR con il QR-IBAN. Segue gli Swiss Payment Standards (IG v2.3).
- Dalla tua e-mailL'app invia dal tuo account, Gmail o un altro fornitore.
- I dati restano sull'iPhoneNessun account. L'app non parla con la tua banca: chi ha pagato, lo segni tu.
Gratis per un'associazione con fino a due membri e tre rendiconti spese attivi, senza limite di tempo. Pro si prova 14 giorni gratis; poi scegli settimanale, annuale o un pagamento unico, per sempre. Il prezzo è nell'App Store.
Scarica QR Quota per iPhone. Una QR-fattura per persona, ognuna con il proprio riferimento, inviata dal tuo indirizzo e-mail. Gratis per iniziare, senza account.
Domande frequenti
Un'associazione deve tenere una contabilità?
Sì. Il comitato tiene i libri dell'associazione (Codice civile, art. 69a). Se l'associazione non deve iscriversi nel registro di commercio, basta una contabilità semplice: entrate, uscite e, a fine anno, ciò che l'associazione ha e deve (art. 957 CO, il Codice delle obbligazioni).
Per quanto tempo si conservano i giustificativi?
Dieci anni, dalla fine dell'esercizio (art. 958f CO, il Codice delle obbligazioni). Su carta o in file, purché si possano leggere.
Chi verifica i conti di un'associazione?
Nella maggior parte delle associazioni, chi stabiliscono gli statuti e l'assemblea (art. 69b); spesso due revisori dei conti eletti fuori dal comitato. Un ufficio di revisione è obbligatorio solo per associazioni molto grandi, o quando lo chiede un socio con responsabilità personale.
Un'associazione paga imposte sulle quote?
Per l'imposta federale diretta no: le quote dei soci non contano come utile (art. 66 LIFD). Il cantone ha le sue regole; chiedi all'amministrazione fiscale.
Da quale utile un'associazione paga l'imposta federale?
Un utile inferiore a CHF 5’000 non è tassato (art. 71 LIFD). Con scopi ideali, un utile fino a CHF 20’000 non paga nulla, se è tutto usato per questi scopi (art. 66a LIFD). Oltre il limite, l'aliquota federale è del 4,25 % di tutto l'utile.
Cos'è lo scarico del comitato?
È la decisione dell'assemblea generale di accettare la gestione dell'anno. Di solito si vota dopo l'approvazione dei conti e la lettura del rapporto dei revisori dei conti.
Su questa guida. Contenuto informativo. Non è una consulenza legale, contabile né fiscale: per la tua associazione valgono i suoi statuti e le decisioni dell'amministrazione fiscale. Gli esempi e i numeri dei conti sono inventati. Gli articoli citati sono del Codice civile svizzero, del Codice delle obbligazioni (CO) e della legge sull'imposta federale diretta (LIFD); ognuno porta al testo ufficiale su Fedlex. Questa guida può contenere errori o non essere aggiornata: verifica sempre le fonti ufficiali. Aggiornato a ottobre 2026.