GuidesQR-factures et cotisations
Trésorier d'une association : l'année des comptes, du premier paiement à l'assemblée
En Suisse, le comité tient les livres de l'association et, presque toujours, les confie à un trésorier. Vous voyez ici quelle comptabilité la loi demande, l'année du trésorier mois par mois, les cotisations, les comptes qui vont à l'assemblée, la clôture de l'année et ce que dit l'impôt fédéral.
Uniquement pour les personnes qui vivent en Suisse.À titre informatif. Ce guide suit le droit et les règles suisses. Il peut contenir des erreurs ou ne plus être à jour : vérifiez toujours les sources officielles et, en cas de doute, demandez de l'aide à un service officiel. Ce n'est pas un conseil financier, fiscal ou juridique ; pour les frais et les fonctions de votre e-banking, c'est votre banque qui fait foi.
- Ce que fait le trésorier
- Quelle comptabilité
- L'année du trésorier
- Les cotisations
- Les comptes de l'année
- La clôture, pas à pas
- Et les impôts ?
- Questions
Que fait le trésorier d'une association ?
La loi ne parle pas du trésorier. Elle dit que le comité tient les livres de l'association (art. 69a). Dans la pratique, le comité confie cette tâche à une personne : le trésorier, ou la trésorière. Ce que cette personne fait, et jusqu'où elle peut payer seule, c'est aux statuts et au comité de le dire.
Art. 69aLe comité tient les livres ; les règles de comptabilité du Code des obligations s'appliquent par analogieArt. 957Une association qui n'a pas à s'inscrire au registre du commerce tient une comptabilité simpleArt. 958fLes livres et les pièces justificatives se conservent dix ansArt. 69bQui vérifie les comptes, dans la plupart des associations, ce sont les statuts et l'assemblée qui le décident
EncaisserCotisations, inscriptions, dons, subventionsPayerFactures, remboursements, location de la salleEnregistrerChaque entrée et chaque sortie, avec la pièce justificativeRendre des comptesAu comité pendant l'année ; à l'assemblée à la fin
Deux signatures. Beaucoup d'associations demandent deux personnes pour les paiements au-delà d'un certain montant. Cela protège l'association, et cela vous protège. Si les statuts ne disent rien, le comité peut en décider et l'inscrire au procès-verbal.
Quelle comptabilité votre association doit-elle tenir ?
La plupart des associations tiennent une comptabilité simple : les recettes, les dépenses et, à la fin de l'année, ce que l'association a et ce qu'elle doit (art. 957 CO). La comptabilité complète, avec bilan et compte de résultat, n'est obligatoire que pour celles qui doivent s'inscrire au registre du commerce (art. 61). Répondez à trois questions :
1. Pour atteindre son but, l'association exploite-t-elle une entreprise commerciale, comme un magasin, un restaurant ou une société ?
Non Oui2. L'association doit-elle faire contrôler ses comptes par un organe de révision ? C'est le cas quand, deux années de suite, elle dépasse deux de ces trois seuils : 10 millions de francs de total du bilan, 20 millions de chiffre d'affaires, 50 emplois à plein temps (art. 69b).
Non Oui3. L'activité principale de l'association est-elle de collecter ou de distribuer de l'argent à l'étranger, pour des buts caritatifs, religieux, culturels, éducatifs ou sociaux ?
Non OuiUne liste des recettes et des dépenses, avec les pièces justificatives, suffit, ainsi que ce que l'association a et doit à la fin de l'année : banque, caisse, dettes (art. 957 CO). Même si l'association est inscrite au registre du commerce de son plein gré.
Les principes d'une comptabilité régulière valent quand même : tout enregistré, complet, vérifiable.
L'association doit s'inscrire au registre du commerce (art. 61) et tient la comptabilité complète du Code des obligations, avec bilan et compte de résultat (art. 957 CO). Ici, parlez à un comptable ou à une fiduciaire.
À la question 3, le Conseil fédéral peut dispenser d'inscription les associations qui présentent peu de risques.
C'est le compte que le trésorier doit boucler chaque année. Si le solde calculé n'est pas égal à celui de la banque plus la caisse, il manque un mouvement.
L'année du trésorier, mois par mois
Un exemple pour une association dont l'exercice est l'année civile. Les bonnes dates sont celles de vos statuts.
- Clôture de l'annéeExtrait de compte au 31 décembre, caisse comptée, créances à recevoir et dettes à payer
- Vérification des comptesLes vérificateurs passent les livres en revue et rédigent leur rapport
- Assemblée généraleApprouve les comptes, donne décharge au comité, vote le budget et la cotisation
- Envoi des cotisationsUne QR-facture par membre
- RappelsSeulement à ceux qui n'ont pas encore payé
- Payer et enregistrerFactures, remboursements, pièces justificatives
- BudgetLe plan de l'année suivante, pour l'assemblée
La décharge. Quand l'assemblée approuve les comptes, elle donne en général décharge au comité : elle déclare accepter la gestion de l'année. On ne la demande qu'après le rapport des vérificateurs.
Les cotisations : ce qui devrait rentrer, et ce qui est rentré
Les cotisations des membres sont souvent la plus grande recette. Écrivez vos chiffres pour voir ce qu'il reste à encaisser.
Calculateur des cotisations
- Devrait rentrer
- Déjà rentré
- Reste à encaisser
des cotisations payées. Il manque membres : c'est à eux que va le rappel. Il y a plus de paiements que de membres : un membre a-t-il payé deux fois ?
Comment envoyer une QR-facture à chaque membre, les modèles d'e-mail et les rappels se trouvent dans le guide Encaisser les cotisations d'une association.
Les comptes de l'année, sur un exemple
Un club de lecture de 60 membres, avec une cotisation de CHF 80. Les chiffres sont inventés, mais la forme est celle de beaucoup d'associations : d'où est venu l'argent, où il est allé, et le solde.
D'où est venu l'argent : CHF 9’560
| Recette | CHF |
|---|---|
| Cotisations (57 membres sur 60) | 4’560 |
| Événements et inscriptions | 2’600 |
| Subvention de la commune | 1’500 |
| Dons | 900 |
Où il est allé : budget et réel
| Dépense | Budget | Réel |
|---|---|---|
| Location de la salle | 2’400 | 2’400 |
| Événements | 2’000 | 2’350 |
| Livres et matériel | 800 | 640 |
| Assurance | 450 | 450 |
| Banque et site | 300 | 280 |
Les événements ont coûté CHF 350 de plus que prévu. À l'assemblée, expliquez pourquoi : ici, plus de participants, qui ont aussi payé plus d'inscriptions.
Une page suffit souvent : les recettes et les dépenses de l'année à côté du budget, le solde au début et à la fin, ce que l'association a (banque, caisse) et ce qu'elle doit. Et le rapport des vérificateurs des comptes.
La clôture de l'année, pas à pas
Une liste à cocher au fur et à mesure. Elle reste enregistrée dans ce navigateur seulement.
- La banque correspond. Le solde des livres au 31 décembre est égal à celui de l'extrait de compte.
- La caisse est comptée. L'argent liquide, compté et écrit, avec la date et la signature.
- Chaque mouvement a sa pièce justificative. Facture, reçu, ticket, ou une note indiquant le motif.
- Les cotisations impayées sont listées. Qui n'a pas payé, et combien.
- Les factures à payer sont listées. Ce que l'association doit encore.
- Les comptes sont comparés au budget. Avec une phrase pour chaque grand écart.
- Les vérificateurs ont tout. Les livres, les extraits et les pièces justificatives, à temps pour les lire.
- Tout est conservé dix ans. Sur papier ou en fichier, pourvu qu'on puisse le lire (art. 958f CO).
Dans la plupart des associations, ce sont les statuts et l'assemblée qui le décident (art. 69b) : souvent deux membres élus qui ne font pas partie du comité. Un organe de révision professionnel n'est obligatoire que pour les très grandes associations, ou quand un membre tenu personnellement des dettes le demande.
Et les impôts ? La règle fédérale
Une association est une personne morale et, en principe, elle paie l'impôt sur le bénéfice. Mais, pour l'impôt fédéral direct, les cotisations des membres ne comptent pas comme bénéfice (art. 66 LIFD). Et il y a deux limites :
- Bénéfice inférieur à CHF 5’000Il n'est pas imposé (art. 71 LIFD). Au-delà, le taux fédéral est de 4,25 % du bénéfice net.
- Buts idéaux : jusqu'à CHF 20’000Une association poursuivant des buts idéaux ne paie pas d'impôt fédéral sur un bénéfice allant jusqu'à CHF 20’000, si ce bénéfice est entièrement affecté à ces buts (art. 66a LIFD).
- Utilité publiqueUne association d'utilité publique peut demander l'exonération. C'est l'administration fiscale du canton qui décide.
Impôt fédéral direct : un calcul approximatif
- Impôt fédéral
Pas d'impôt fédéral : le bénéfice reste dans les CHF 20’000 des buts idéaux.
Pas d'impôt fédéral : le bénéfice est inférieur à CHF 5’000.
Le bénéfice dépasse la limite ; l'impôt fédéral porte sur tout le bénéfice, pas seulement sur la partie au-delà.
Seulement l'impôt fédéral, et seulement un exemple. Le canton et la commune ont leurs règles et leurs limites. Seule l'administration fiscale peut dire la valeur exacte.
Les cotisations et les dépenses, en une fois
- Les membres, une seule foisNom et e-mail
- La cotisation de l'annéeElle se répète chaque année
- Une QR-facture par membreChacune avec sa référence
- Qui a déjà payéVous le marquez ; vous ne renvoyez qu'à ceux qui manquent
C'est pour cela que QR Quota existe, une app pour iPhone. Elle part de l'association, pas de la facture isolée.
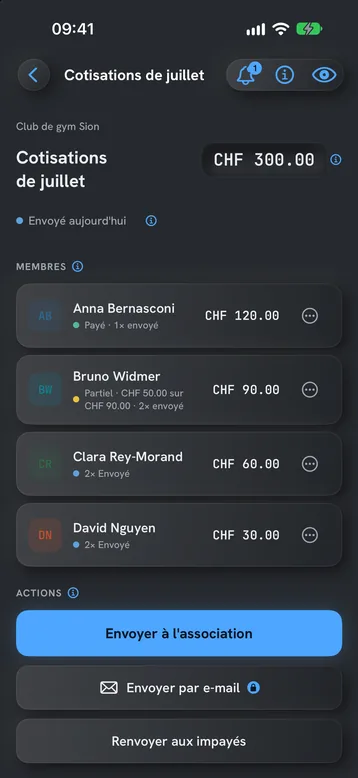
- La cotisation ou une dépense à répartirLe même montant pour chaque membre, ou un total réparti selon les poids de chacun.
- Chaque année, à tempsL'app prépare l'envoi suivant. Rien ne part sans vous, sauf si vous activez l'envoi automatique (Pro).
- Une référence par membre et par envoiSCOR avec l'IBAN standard ; QRR avec le QR-IBAN. Elle suit les Swiss Payment Standards (IG v2.3).
- Depuis votre e-mailL'app envoie depuis votre compte, Gmail ou un autre fournisseur.
- Les données restent sur l'iPhonePas de compte. L'app ne parle pas à votre banque : qui a payé, vous le marquez.
Gratuit pour une association jusqu'à deux membres et trois relevés de dépenses actifs, sans limite de temps. Le Pro s'essaie 14 jours gratuitement ; ensuite vous choisissez hebdomadaire, annuel ou un paiement unique, à vie. Le prix est dans l'App Store.
Téléchargez QR Quota pour iPhone. Une QR-facture par personne, chacune avec sa propre référence, envoyée depuis votre adresse e-mail. Gratuit pour commencer, sans compte.
Questions fréquentes
Une association doit-elle tenir une comptabilité ?
Oui. Le comité tient les livres de l'association (Code civil, art. 69a). Si l'association n'a pas à s'inscrire au registre du commerce, une comptabilité simple suffit : recettes, dépenses et, à la fin de l'année, ce que l'association a et doit (art. 957 CO, le Code des obligations).
Combien de temps conserve-t-on les pièces justificatives ?
Dix ans, à compter de la fin de l'exercice (art. 958f CO, le Code des obligations). Sur papier ou en fichier, pourvu qu'on puisse les lire.
Qui vérifie les comptes d'une association ?
Dans la plupart des associations, ceux que les statuts et l'assemblée désignent (art. 69b) ; souvent deux vérificateurs élus en dehors du comité. Un organe de révision n'est obligatoire que pour les très grandes associations, ou quand un membre tenu personnellement des dettes le demande.
Une association paie-t-elle des impôts sur les cotisations ?
Pas pour l'impôt fédéral direct : les cotisations des membres ne comptent pas comme bénéfice (art. 66 LIFD). Le canton a ses propres règles ; renseignez-vous auprès de l'administration fiscale.
À partir de quel bénéfice une association paie-t-elle l'impôt fédéral ?
Un bénéfice inférieur à CHF 5’000 n'est pas imposé (art. 71 LIFD). Avec des buts idéaux, un bénéfice jusqu'à CHF 20’000 ne paie rien, s'il est entièrement affecté à ces buts (art. 66a LIFD). Au-delà de la limite, le taux fédéral est de 4,25 % de tout le bénéfice.
Qu'est-ce que la décharge du comité ?
C'est la décision de l'assemblée générale d'accepter la gestion de l'année. On la vote en général après l'approbation des comptes et la lecture du rapport des vérificateurs.
À propos de ce guide. Contenu informatif. Ce n'est pas un conseil juridique, comptable ou fiscal : ce qui vaut pour votre association, ce sont ses statuts et les décisions de l'administration fiscale. Les exemples et les chiffres des comptes sont inventés. Les articles cités sont ceux du Code civil suisse, du Code des obligations (CO) et de la loi sur l'impôt fédéral direct (LIFD) ; chacun mène au texte officiel sur Fedlex. Ce guide peut contenir des erreurs ou ne plus être à jour : vérifiez toujours les sources officielles. Mis à jour en octobre 2026.